외환시장 역사를 이야기할 때 빠지지 않는 이름이 하나 있습니다. 바로 앤디 크리거(Andy Krieger)입니다. 1987년 뉴질랜드 달러를 상대로 벌인 거래 하나로 그는 지금까지도 외환 트레이더들 사이에서 회자되는 인물이 됐습니다.
문제는 이 이야기가 인터넷에 떠돌면서 상당히 단순화됐다는 점입니다. "한 명의 트레이더가 중앙은행을 이겼다"는 식의 설명이 대표적이죠. 하지만 실제로 그의 거래를 뜯어보면, 단순한 배짱이나 큰돈이 핵심이 아니었습니다. 그가 어떤 논리로 뉴질랜드 달러를 골랐는지, 그리고 그 논리가 지금 투자를 하는 사람들에게 어떤 의미가 있는지 짚어보겠습니다.
철학과 산스크리트어를 공부하던 사람이 외환시장으로 간 이유
크리거의 이력은 금융업계에서 흔히 보는 경로와는 거리가 있었습니다. 펜실베이니아대학교에서 철학과 남아시아 지역학을 전공하고, 산스크리트어 연구로 박사과정 수준까지 공부했다고 알려져 있습니다. 이후 와튼 스쿨에서 MBA를 마치고 살로몬 브라더스(Salomon Brothers)를 거쳐 1986년 뱅커스 트러스트(Bankers Trust)로 자리를 옮기면서 통화 옵션을 전문으로 다루기 시작했습니다.
여기서 눈여겨볼 부분이 있습니다. 그는 처음부터 '천재 트레이더'로 불린 게 아니라, 언어와 텍스트를 분석하던 훈련이 시장의 가격과 기대를 해석하는 데로 옮겨간 경우라는 점입니다. 인문학 전공자가 반드시 트레이딩에 유리하다는 뜻은 아니지만, 적어도 크리거의 사례는 '정형화된 금융 엘리트 코스'만이 답은 아니라는 걸 보여줍니다.
블랙 먼데이, 모두가 안전자산을 찾을 때 그는 다른 질문을 던졌다
1987년 10월 19일, 다우존스 산업평균지수는 하루 만에 약 22.6% 폭락했습니다. 이른바 블랙 먼데이입니다. 전 세계 금융시장이 패닉에 빠졌고, 투자자들은 달러 자산에 대한 불안감으로 다른 통화로 자금을 옮기기 시작했습니다.
여기서 크리거가 다른 트레이더들과 달랐던 지점이 나옵니다. 대부분의 투자자는 "어떤 통화가 강해지고 있는가"를 봤지만, 그는 질문을 하나 더 던졌습니다.
지금 오르고 있는 통화가, 정말 그만한 가치가 있는가?
강세와 고평가는 다른 개념입니다. 실적이 좋은 기업이라고 해서 주가가 항상 적정한 건 아니듯, 통화도 마찬가지입니다. 크리거가 주목한 건 뉴질랜드 경제가 약하다는 사실 자체가 아니라, 뉴질랜드 달러의 가격이 실제 펀더멘털과 벌어져 있다는 간극이었습니다.
왜 하필 뉴질랜드 달러였을까 — 시장 규모라는 변수
뉴질랜드 달러는 미국 달러나 엔화처럼 세계 외환시장의 중심에 있는 통화가 아니었습니다. 거래 규모가 상대적으로 작은 통화였다는 뜻입니다.
시장 규모가 작다는 건 평소에는 큰 의미가 없습니다. 하지만 대량의 주문이 한쪽 방향으로 몰리면 이야기가 달라집니다. 좁은 도로에 트럭 한 대가 들어오면 도로 전체가 막히는 것과 비슷합니다. 참여자가 적고 유동성이 얇은 시장일수록 큰 주문 하나가 가격을 크게 흔들 수 있습니다.
크리거가 찾아낸 건 바로 이 구조였습니다. "고평가 가능성이 있는 통화"이면서 동시에 "유동성이 얇아 매도 압력이 가격에 크게 반영될 수 있는 통화". 두 조건이 겹치는 지점이 뉴질랜드 달러였던 셈입니다.
진짜 무기는 현금이 아니라 통화 옵션이었다
크리거가 활용한 금액이 약 7억 달러 규모의 거래 한도였다는 이야기는 유명합니다. 당시 개인 트레이더에게 일반적으로 주어지던 한도가 5천만 달러 수준이었다는 걸 감안하면, 은행이 그의 판단력을 상당히 신뢰했다는 뜻이기도 합니다.
다만 여기서 오해하기 쉬운 부분이 있습니다. 그는 현물 외환을 직접 팔아치운 게 아니라 통화 옵션을 적극적으로 사용했습니다. 옵션은 적은 프리미엄으로 훨씬 큰 명목금액(notional)의 포지션에 노출될 수 있는 상품입니다.
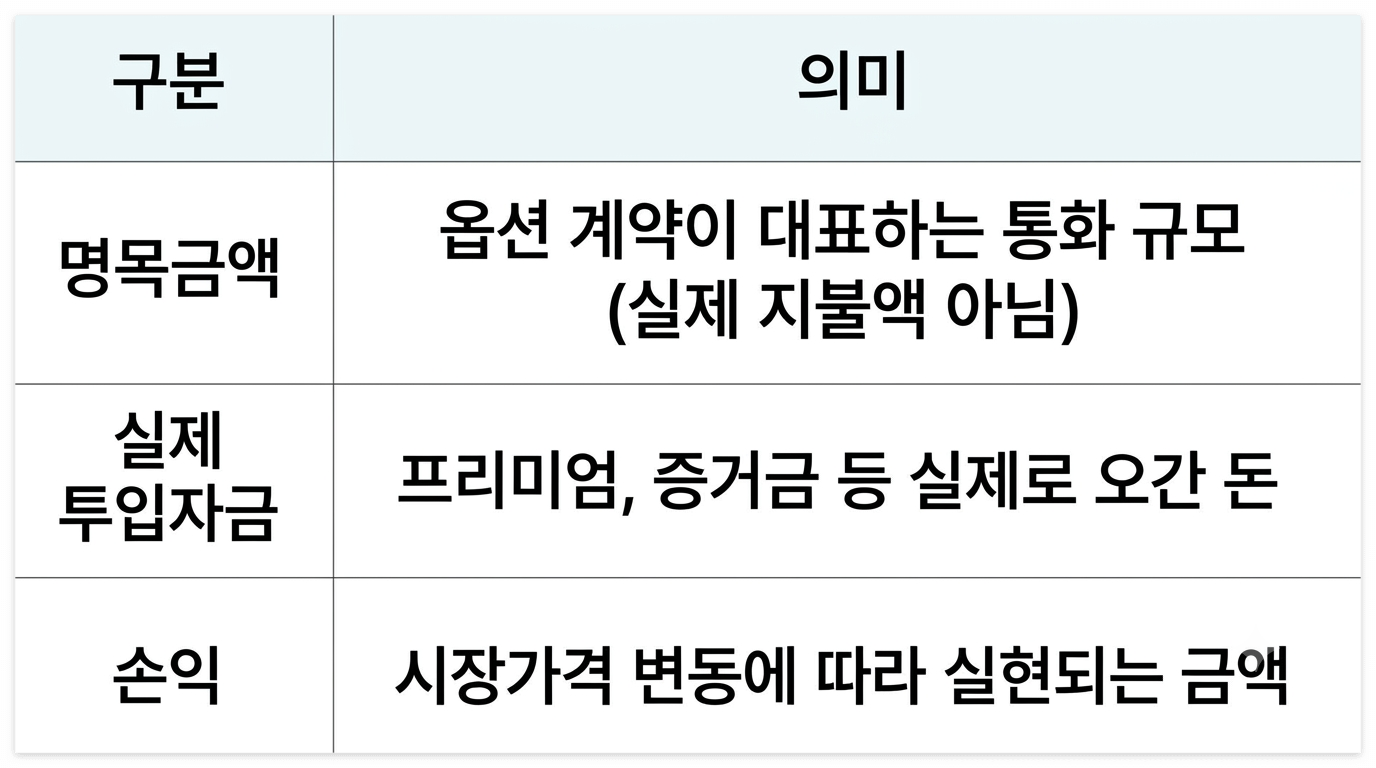
인터넷에는 "뉴질랜드의 전체 통화 공급량보다 많은 돈을 공매도했다"는 표현이 자주 등장합니다. 이 표현은 명목금액을 실제 현금처럼 오해하게 만들기 쉽습니다. 레버리지가 400배에 달했다는 수치도 자료마다 차이가 있어서, 확정된 사실로 받아들이기보다는 "매우 높은 레버리지를 활용했다" 정도로 이해하는 게 안전합니다.
가격이 움직인 진짜 이유는 그의 주문만이 아니었다
크리거의 매도가 시장에 충격을 준 이유를 그의 자금 규모만으로 설명하기는 어렵습니다. 대량의 매도 주문이 시장에 나타나면 다른 참여자들도 반응하기 시작합니다.
"저 정도 규모로 파는 데는 이유가 있지 않을까" 하는 심리가 퍼지면, 추가 매도가 이어지고 가격은 더 떨어집니다. 이런 연쇄작용은 군집행동(herding)과 양의 피드백 효과로 설명되는 현상입니다. 시장을 움직이는 건 최초의 주문 하나가 아니라, 그 주문이 다른 참여자들의 판단을 바꾸는 과정 전체라는 점을 기억할 필요가 있습니다.
이런 맥락에서 "크리거가 뉴질랜드 중앙은행을 무너뜨렸다"는 표현은 다소 과장됐습니다. 중앙은행이라는 기관 자체가 무너진 것은 아니고, 통화시장에 강한 매도 압력이 가해져 큰 변동성이 발생한 것으로 보는 게 정확합니다. 중앙은행도 정책금리나 외환보유액으로 시장에 개입할 수는 있지만, 시장 흐름을 언제나 원하는 방향으로 되돌릴 수 있는 건 아닙니다.
만약 그의 예측이 틀렸다면 어떻게 됐을까
성공한 투자 사례를 볼 때 놓치기 쉬운 게 하나 있습니다. 결과만 보고 과정을 미화하는 것입니다. 크리거의 판단은 맞았지만, 반대의 경우도 얼마든지 있을 수 있었습니다.
뉴질랜드 달러가 계속 강세를 유지했다면, 높은 레버리지로 구축한 포지션은 그만큼 큰 손실로 돌아왔을 겁니다. 레버리지는 수익과 손실을 동시에 확대하는 도구입니다. 그래서 이 사례에서 얻어야 할 교훈은 "확신이 서면 크게 베팅하라"가 아니라, "큰 포지션을 다룰수록 자신이 감당할 수 있는 손실 범위를 먼저 계산해야 한다"는 쪽에 가깝습니다.
3억 달러의 수익, 그리고 300만 달러의 보너스
이 거래로 뱅커스 트러스트가 올린 수익은 약 3억 달러로 알려져 있습니다. 그런데 크리거 개인이 받은 급여와 보너스는 약 300만 달러 수준이었다는 이야기가 있습니다.
이 두 숫자의 차이는 투자자뿐 아니라 직장인에게도 생각할 거리를 던집니다. 엄청난 성과를 냈다고 해서 그 성과가 자동으로 개인의 몫으로 돌아오는 건 아니라는 점입니다. 성과가 만들어지는 구조와, 그 성과를 분배하는 구조는 별개의 문제입니다. 크리거는 이듬해인 1988년 뱅커스 트러스트를 떠나 조지 소로스(George Soros)가 이끌던 퀀텀 펀드(Quantum Fund)로 자리를 옮겼습니다.
개인 투자자가 이 사례에서 확인해볼 판단 기준
크리거의 사례를 거대한 베팅이나 화려한 수익률로만 기억하면 배울 게 별로 없습니다. 오히려 그가 거래 전에 스스로 던졌던 질문들이 지금 투자를 하는 사람에게도 그대로 적용될 수 있습니다.
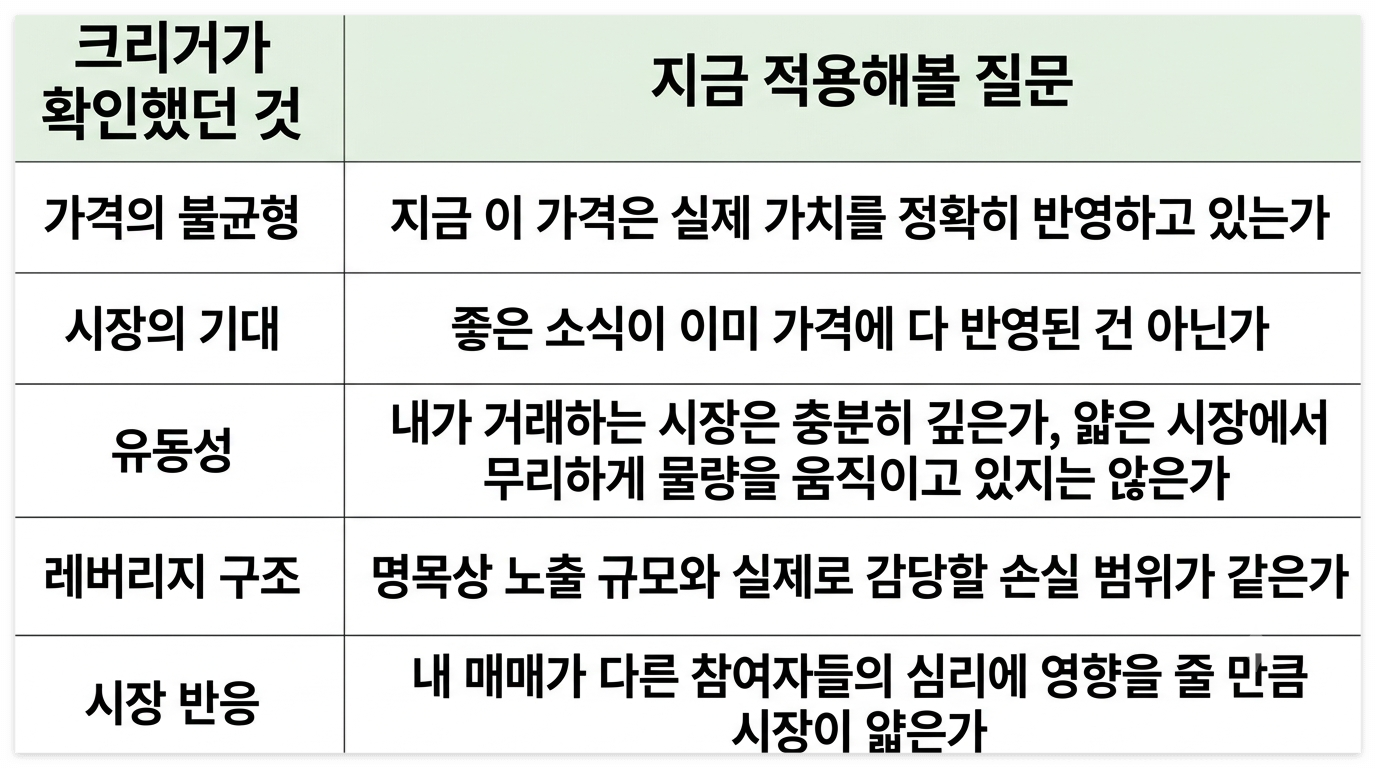
주식을 살 때도 마찬가지입니다. "좋은 회사인가"에서 멈추지 않고, "좋은 회사라는 사실이 지금 주가에 이미 얼마나 반영돼 있는가"까지 물어보는 것이 크리거식 질문법에 가깝습니다.
정리하며
앤디 크리거의 1987년 뉴질랜드 달러 거래는 외환시장에서 손꼽히는 사건입니다. 하지만 이 이야기의 핵심은 그가 얼마나 큰돈을 움직였는가가 아닙니다. 남들이 당연하게 받아들이던 가격에 의문을 제기하고, 그 의문을 유동성과 레버리지 구조까지 연결해 하나의 거래로 완성했다는 점입니다.
시장이 공포에 휩싸여 있을 때 대부분의 사람은 눈앞의 움직임에 반응하기 바쁩니다. 크리거는 그 순간에 "지금 시장이 믿고 있는 가격이 정말 합리적인가"라는 질문을 던졌습니다. 이 질문은 통화든 주식이든 코인이든, 지금도 유효합니다.
※ 이 글은 정보 전달을 목적으로 작성됐으며, 투자 판단과 그에 따른 책임은 전적으로 투자자 본인에게 있습니다.
앤디 크리거 - 1987년 뉴질랜드 달러를 뒤흔든 외환시장의 승부사
앤디 크리거 - 1987년 뉴질랜드 달러를 뒤흔든 외환시장의 승부사
앤디 크리거는 왜 외환시장의 전설이 되었을까? 주식시장에는 워런 버핏과 피터 린치가 있고, 거시경제를 ...
blog.naver.com


